لا يركّز هذا التقرير على عرض النقد الداخل والخارج بشكل مباشر، بل يبدأ من صافي الربح المحاسبي، ثم يُجري عليه مجموعة من التعديلات ليصل في النهاية إلى صافي التدفق النقدي الفعلي.
بمعنى آخر، يوضّح لك هذا التقرير كيف تحوّل الربح المحاسبي إلى نقد حقيقي داخل الشركة، مع الأخذ في الاعتبار العناصر التي لا تمثل تدفقات نقدية فعلية.
ما الفرق بين الطريقة المباشرة وغير المباشرة؟
- الطريقة المباشرة: تعرض النقد الداخل والخارج بشكل صريح (مثل المقبوضات والمدفوعات)
- الطريقة غير المباشرة: تبدأ من صافي الربح، ثم تعدّله للوصول إلى التدفق النقدي
الطريقة غير المباشرة تساعدك على فهم:
- لماذا لا يساوي الربح دائمًا النقد
- وما الذي أثّر على السيولة رغم تحقيق أرباح
كيف تعرض التقرير في وافق؟
لعرض تقرير التدفقات النقدية بالطريقة غير المباشرة:
- اضغط على "التقارير" من القائمة الرئيسية
- من قسم "تقارير مالية"
- اختر "التدفقات النقدية – الطريقة غير المباشرة"
ملاحظة: يمكنك تثبيت التدفقات النقدية إذا كنت تستخدمها بشكل متكرر، لتسهيل الوصول إليها بسرعة. ولمعرفة المزيد، اطّلع على هذا الدليل:
كيف يُحتسب التدفق النقدي في هذه الطريقة؟
يبدأ التقرير من:
1) صافي الربح
وهو الربح المحاسبي الناتج من قائمة الدخل خلال الفترة المحددة
2) إضافة البنود غير النقدية
مثل:
- الإهلاك
- أي مصروفات أو إيرادات لا تتضمن حركة نقد فعلية
هذه البنود تؤثر على الربح، لكنها لا تمثل نقدًا تم دفعه أو استلامه
3) التعديلات على رأس المال العامل
تشمل التغيرات في:
- العملاء (الذمم المدينة)
- الموردين (الذمم الدائنة)
- المخزون
هذه التغيرات تفسّر:
- هل النقد تم تحصيله فعليًا
- أم لا يزال مرتبطًا بعمليات لم تُسدّد بعد
ماذا يوضح لك التقرير؟
يساعدك التقرير على فهم:
- لماذا قد يكون لديك ربح، لكن لا يوجد نقد كافٍ
- كيف تؤثر الفواتير غير المحصّلة أو المدفوعات المؤجلة على السيولة
- العلاقة بين الأداء المحاسبي والسيولة الفعلية
مثال مبسّط
- لديك ربح = 100,000
- لكن لم يتم تحصيل جزء كبير من الفواتير
في هذه الحالة:
- الربح مرتفع
- لكن النقد الفعلي أقل
التقرير يوضح هذا الفرق من خلال:
- خصم الذمم غير المحصّلة
- وإظهار التأثير الحقيقي على السيولة
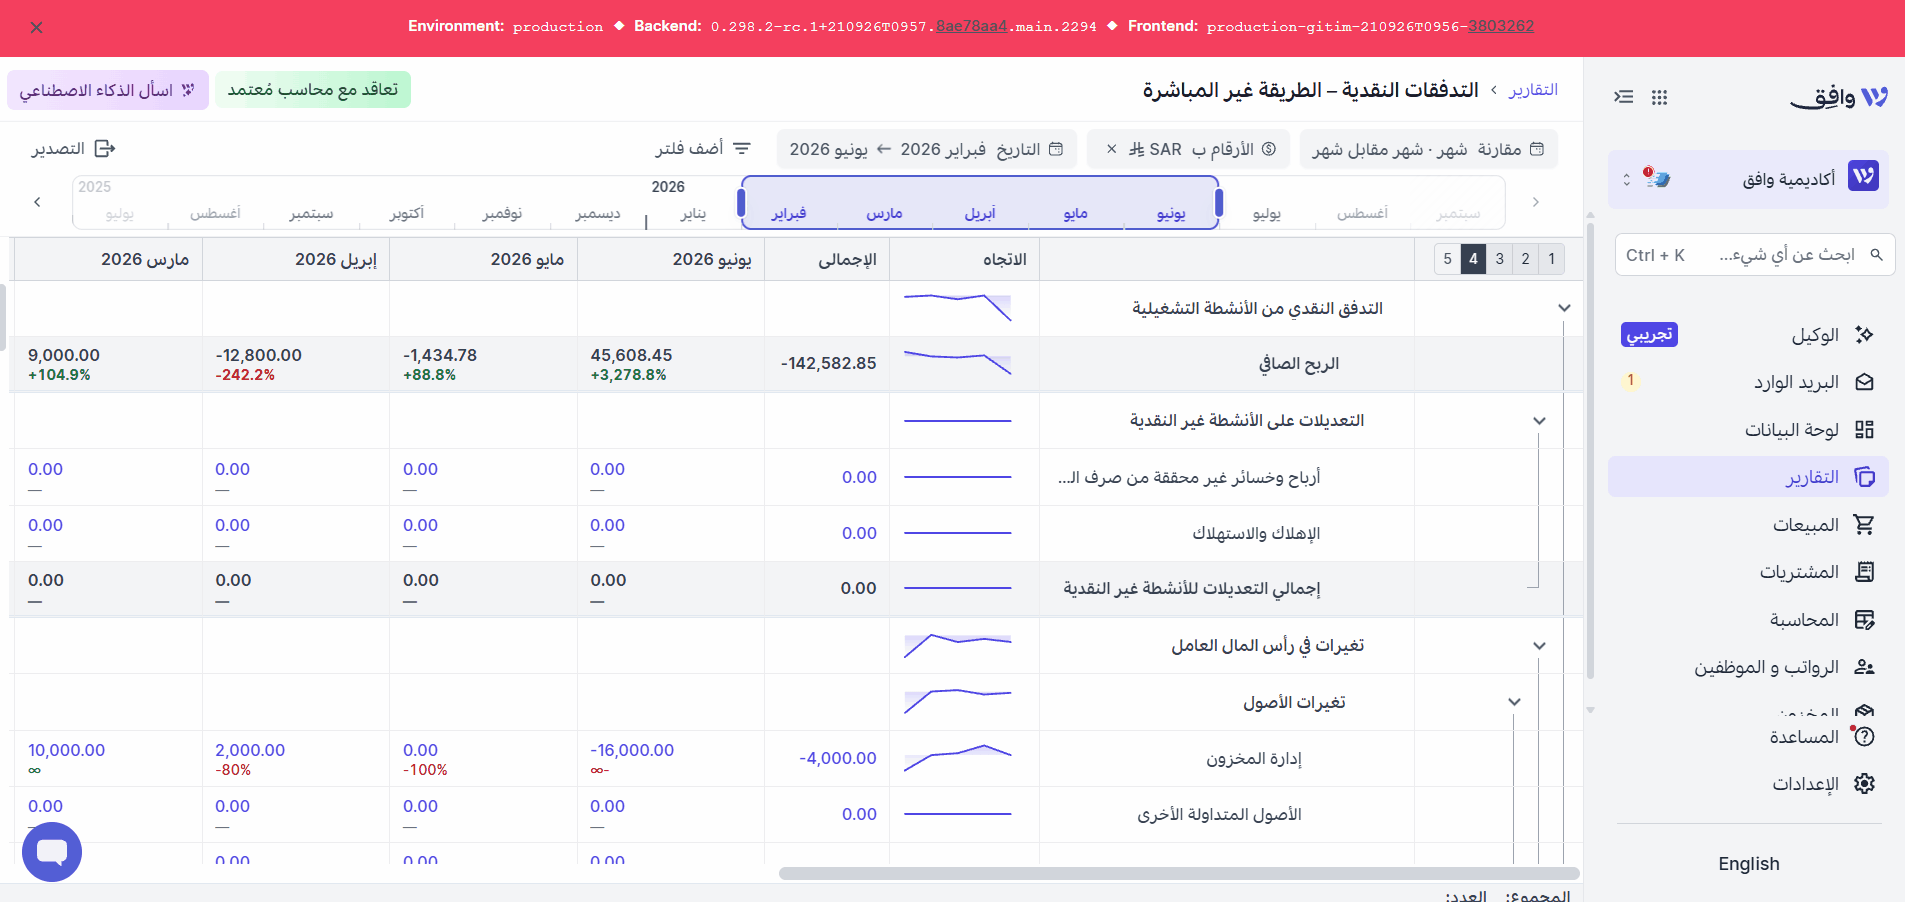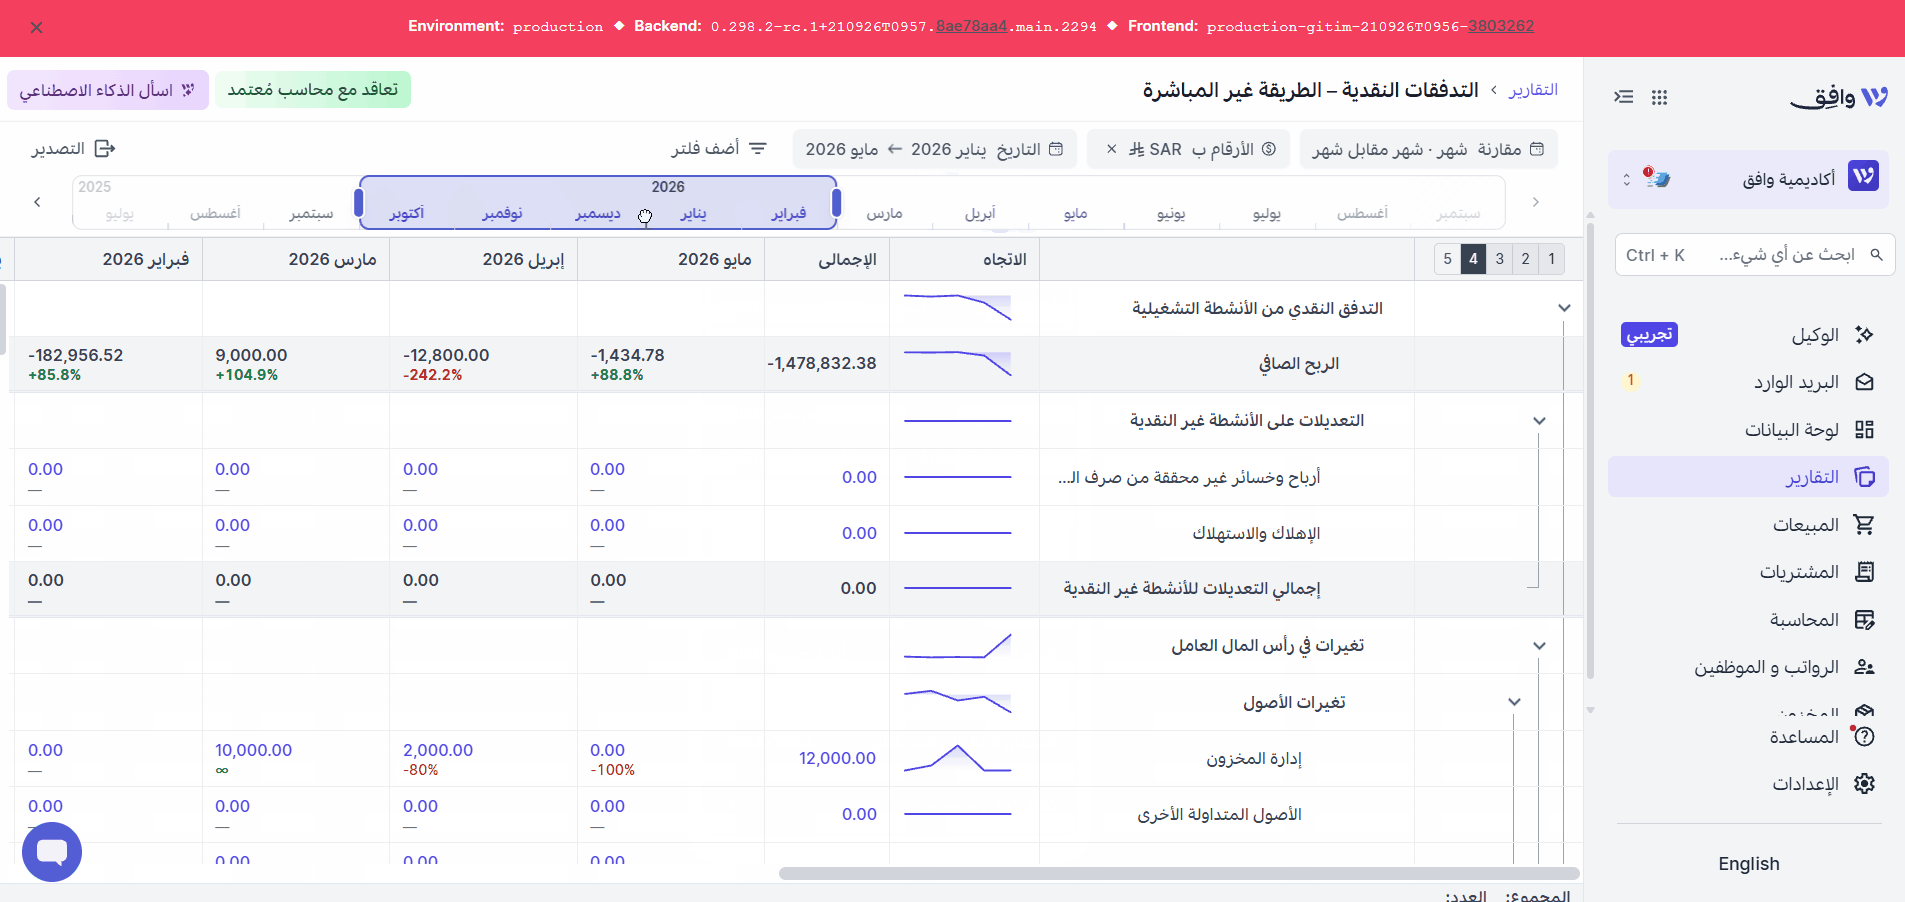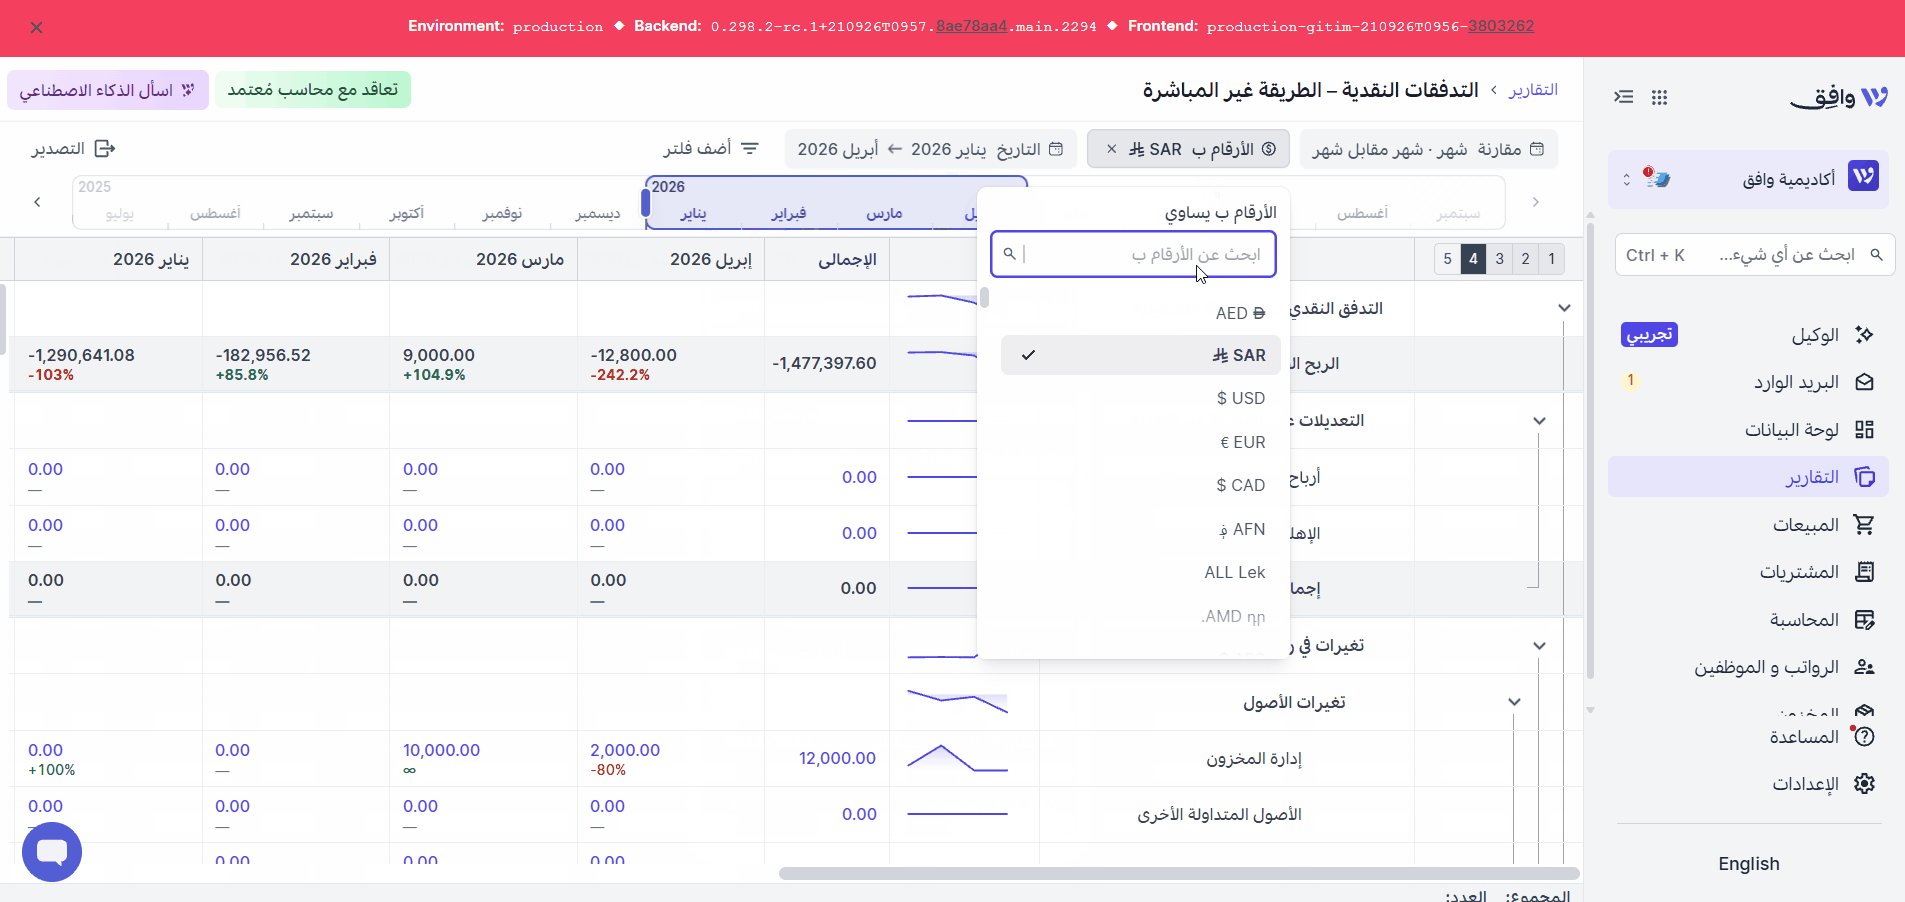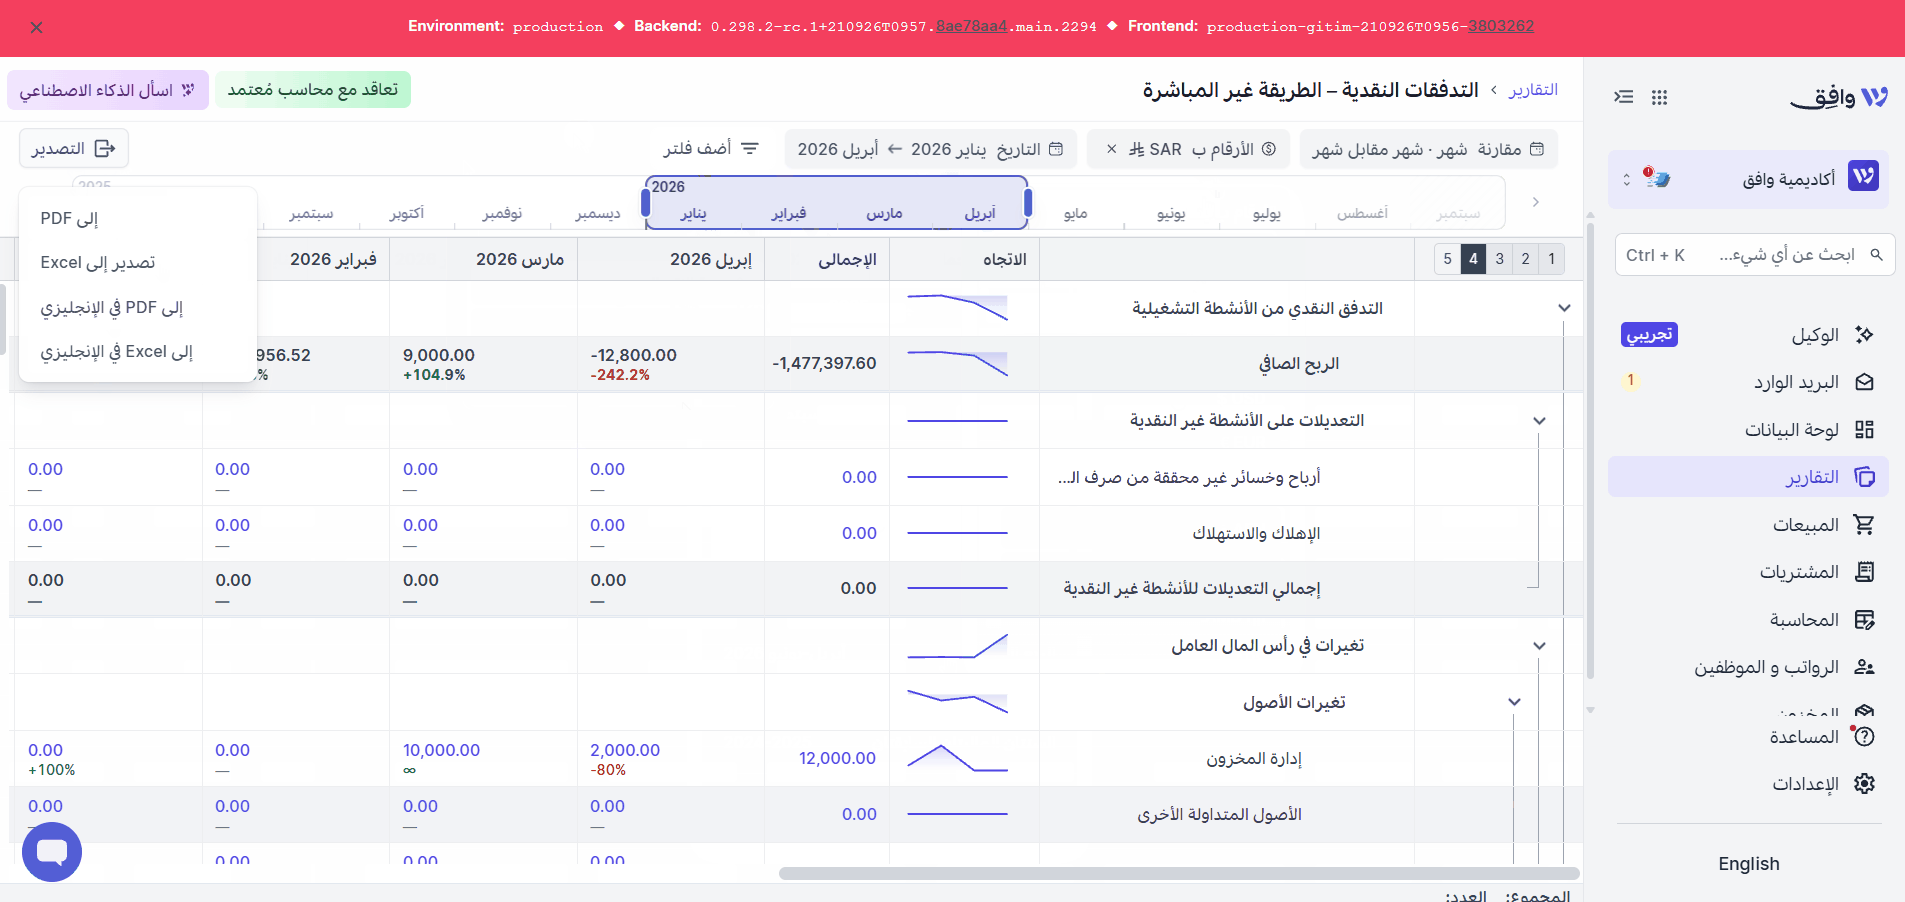
تتبّع اتجاه البيانات عبر الفترات الزمنية
تعرض المخططات المصغّرة بجانب كل بند في تقرير " التدفقات النقدية" اتجاه القيم عبر الفترات الزمنية المحددة، مما يسهّل متابعة التغيّرات والارتفاعات والانخفاضات بشكل سريع وواضح.
عند تمرير مؤشر الماوس فوق المخطط، يمكنك الاطلاع على قيمة البند في كل فترة زمنية بشكل تفصيلي.
التحكم في عرض تقرير التدفقات النقدية – الطريقة غير المباشرة
يوفّر لك التقرير مجموعة من الأدوات أعلى الشاشة للتحكم في طريقة عرض البيانات وتحليلها بدقة، وفقًا للفترة الزمنية والمعايير التي تحتاجها.
يمكنك من خلال الشريط العلوي:
-
تحديد الفترة الزمنية
يمكنك تحديد الفترة الزمنية من خلال اختيار فترة جاهزة، أو إدخال فترة مخصصة، أو استخدام شريط النطاق الزمني لتحريك بداية ونهاية النطاق وتحديد الأشهر المطلوبة,كما يمكنك اختيار الفترة الزمنية مباشرة، ليتم عرض بيانات التقرير وفقًا للأشهر المحددة ضمن النطاق. -
تغيير العملة
يمكنك اختيار العملة التي يتم عرض التقرير بها، خاصة إذا كنت تتعامل بأكثر من عملة داخل النظام. -
إضافة فلاتر
اضغط على "إضافة فلتر" لتصفية البيانات حسب عناصر مثل:
الفرع، المشروع، مركز التكلفة، أو غيرها
مما يساعدك على تحليل التدفقات النقدية بشكل أكثر دقة. -
تصدير التقرير
يمكنك تحميل التقرير من خلال زر "التصدير" بصيغ مختلفة مثل:
PDF أو Excel، لاستخدامه في التحليل أو المشاركة.
خيارات المقارنة في تقرير التدفقات النقدية – الطريقة غير المباشرة
يمكن من خلال خيارات المقارنة في تقارير الأرباح والخسائر تحديد طريقة عرض البيانات ومقارنتها بالفترات السابقة، بالإضافة إلى تحديد الوحدة الزمنية وترتيب عرض الفترات ومستوى تفصيل البيانات.
عرض نسبة التغيير
يمكن تحديد طريقة عرض نسبة التغيير في البيانات:
عدم العرض: عدم إظهار نسبة التغيير.
مقارنة شهرية: إظهار نسبة التغيير مقارنة بالشهر السابق.
مقارنة ربع سنوية: إظهار نسبة التغيير مقارنة بالربع السابق.
مقارنة سنوية: إظهار نسبة التغيير مقارنة بنفس الفترة من السنة السابقة.
وحدة الفترة
يمكن تحديد الوحدة الزمنية المستخدمة في المقارنة:
شهر: عرض البيانات والمقارنة على أساس شهري.
ربع سنة: عرض البيانات والمقارنة على أساس ربع سنوي.
عام: عرض البيانات والمقارنة على أساس سنوي.
ترتيب التواريخ
يمكن تحديد ترتيب ظهور الفترات الزمنية في التقرير:
من الأقدم إلى الأحدث.
من الأحدث إلى الأقدم.
وعند ظهور البيانات، يتيح لك وافِق عرضها بطريقتين، إما حسب الحسابات الأساسية فقط، أو حسب الحسابات الأساسية والفرعية.
تعليقات
لا توجد تعليقات
الرجاء تسجيل الدخول لترك تعليق.